This post is also available in:
 English
 Português
 Español
 Français
 Deutsch
 Русский
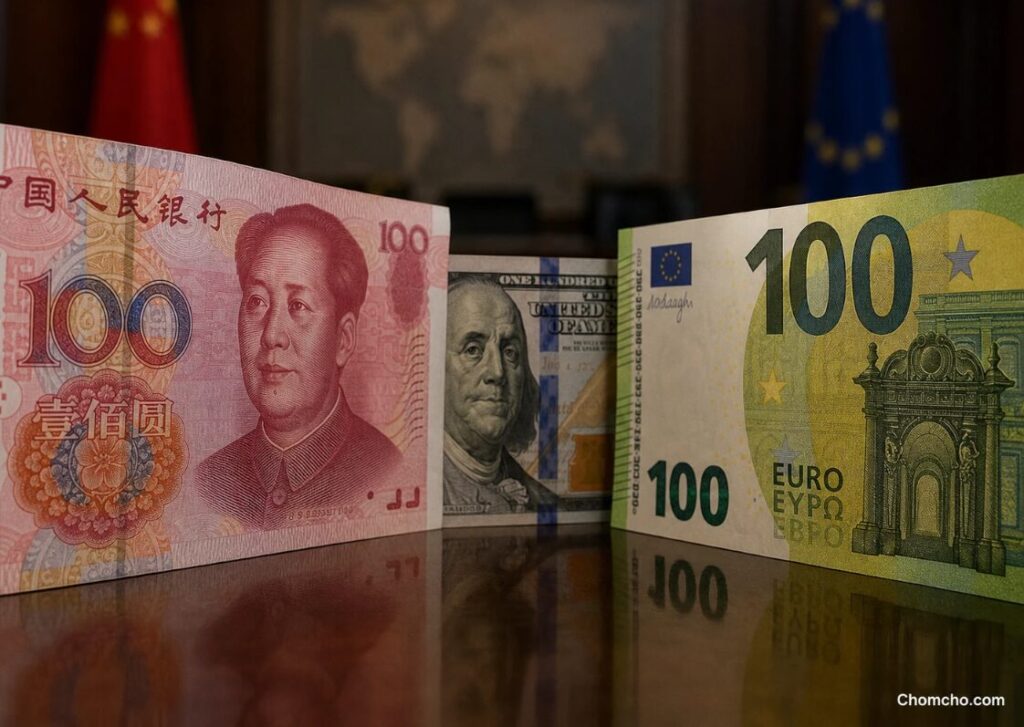
Merz afferma che lo yuan è manipolato, e ha appena messo in luce la contraddizione interna agli obiettivi valutari della Cina.
Il cancelliere tedesco Friedrich Merz ha dichiarato agli studenti dell’Università di Colonia lunedì 13 luglio che la valuta cinese, lo yuan (da non confondere con lo yen giapponese), è stata sottovalutata del 25% «da anni».
Ha affermato che l’Unione europea non può vincere, per quanto innovativa sia, contro un concorrente che manipola artificialmente la propria moneta.
La sua richiesta è semplice: la Cina deve lasciare che lo yuan fluttui liberamente, con il suo valore determinato dal mercato come il dollaro o l’euro.
I numeri alla base della sua frustrazione sono brutali. Il deficit commerciale dell’UE con la Cina ha raggiunto 360.000 milioni di euro nel 2025, un aumento di quasi il 20% in un anno. Le esportazioni di auto tedesche verso la Cina sono crollate del 66% rispetto al picco del 2022.
Di cosa accusa esattamente la Germania la Cina?
Nella maggior parte dei paesi occidentali, è il mercato a decidere il valore di una valuta. In Cina, la banca centrale annuncia ogni giorno un prezzo di riferimento e consente allo yuan di muoversi solo all’interno di una banda ristretta e controllata.
Pertanto, il valore della moneta cinese è una decisione del governo.
Uno yuan debole rende auto, macchinari e pannelli solari cinesi artificialmente economici in Europa.
La soluzione proposta da Merz è un accordo internazionale per aumentare il valore dello yuan, simile all’Accordo del Plaza del 1985 che rivalutò lo yen giapponese.
La Cina conosce bene quella storia. Molti a Pechino attribuiscono a quell’accordo i «decenni perduti» dell’economia giapponese, e non hanno alcuna intenzione di ripeterli.
Cosa vuole davvero la Cina che diventi la sua valuta?
È qui che la questione si fa interessante. La Cina ha in realtà due obiettivi distinti per lo yuan, ed è utile tenerli separati.
Obiettivo uno: il salvadanaio. La Cina vuole che lo yuan diventi una valuta di riserva, il denaro di cui governi, banche centrali e fondi pensione si fidano per conservare il valore in modo sicuro nel lungo periodo.
Oggi, il mondo riempie quel salvadanaio principalmente con dollari statunitensi.
Obiettivo due: il registratore di cassa. La Cina vuole che lo yuan diventi una valuta commerciale, il denaro utilizzato per pagare concretamente le merci che attraversano i confini.
Il presidente Xi Jinping ha dichiarato apertamente entrambe le ambizioni. In un discorso pubblicato ufficialmente da Pechino nel febbraio 2026, Xi ha affermato che lo yuan «dovrebbe essere ampiamente utilizzato nel commercio internazionale, negli investimenti e nei mercati valutari, raggiungendo al contempo lo status di valuta di riserva globale».
All’interno di questo secondo obiettivo vi è persino una sfumatura tecnica.
Lo yuan ha già una reale influenza come valuta di regolamento, il denaro utilizzato per effettuare il pagamento, ma è in ritardo come valuta di fatturazione, il denaro in cui viene espresso il prezzo.
Un importatore brasiliano, ad esempio, può firmare un contratto con il prezzo in dollari ma pagare il conto in yuan.
Il mondo a volte paga in yuan, ma preferisce ancora esprimere i propri prezzi in dollari, più stabili.
Una valuta debole può diventare il salvadanaio del mondo?
Una valuta commerciale è come una patata bollente, in senso figurato. La si riceve, la si spende o la si consuma, e non si ha mai bisogno di fidarsi del suo valore per molto tempo.
Uno yuan debole non è un ostacolo in questo senso. Può persino aiutare, poiché i prodotti cinesi a basso costo danno a tutti un motivo per utilizzarlo.
Ma nessuno conserva i risparmi di una vita in una patata bollente. Una valuta di riserva richiede stabilità, prevedibilità e fiducia, esattamente ciò che una valuta gestita dal governo non può garantire.
Se Pechino può svalutare la propria valuta per favorire gli esportatori, può svalutare anche il valore dei risparmi del vostro paese.
Edwin Lai, professore di economia presso la Hong Kong University of Science and Technology e autore di un testo di riferimento sullo yuan, prevede che lo yuan diventerà la terza valuta di pagamento mondiale entro il 2030.
Tuttavia sostiene anche che il regolamento degli scambi commerciali non avrà un impatto di primo ordine sullo status di riserva, poiché le transazioni finanziarie globali sono di gran lunga più ampie del commercio.
I numeri lo dimostrano.
Lo yuan gestisce una quota crescente dei pagamenti mondiali, ma rappresenta solo circa il 3% delle riserve globali, contro il 57% del dollaro.
La Cina sta vincendo la corsa al registratore di cassa e perdendo quella al salvadanaio. La sua stessa politica di yuan debole è una delle ragioni principali.
Lo yuan digitale, un’arma per un solo obiettivo
La Cina sta promuovendo anche l’e-CNY, la sua valuta digitale ufficiale.
Il nome tecnico è valuta digitale della banca centrale, o CBDC, denaro digitale emesso e controllato direttamente dalla banca statale.
Nel quadro del nuovo piano quinquennale, Pechino sta spingendo l’e-CNY per i pagamenti internazionali attraverso piattaforme che aggirano completamente il sistema bancario occidentale.
Si tratta di uno strumento potente per l’obiettivo del registratore di cassa. Ma una versione digitale di una valuta controllata rimane pur sempre una valuta controllata.
In realtà, conferisce allo Stato un controllo ancora maggiore di quanto abbia mai fatto il denaro cartaceo. Ogni transazione è visibile a Pechino, e un sistema digitale centralizzato conferisce al governo il potere tecnico di congelare o annullare i saldi da remoto.
Le sperimentazioni cinesi hanno persino testato denaro digitale con date di scadenza.
Terreste i risparmi nazionali in una valuta che il governo può congelare o far scadere con un solo comando?
La tecnologia non può fabbricare fiducia.
L’Europa paga il conto in ogni caso
Perché Merz preferisce parlare con Pechino invece di emanciparsene?
Perché il prezzo dell’uscita è astronomico. EY-Parthenon, la divisione di consulenza del colosso contabile globale EY, calcola che gli Stati Uniti, la zona euro e il Regno Unito dovrebbero investire 23.600 miliardi di dollari aggiuntivi nell’arco di 25 anni per porre fine alla loro dipendenza dalla Cina, con la quota della zona euro pari a 9.100 miliardi.
Il piano concreto dell’Europa è l’indipendenza parziale.
Il nuovo Industrial Accelerator Act introduce norme «Made in Europe»: le auto elettriche e altri prodotti devono essere costruiti in larga parte in Europa per poter accedere ad appalti pubblici, sussidi e agevolazioni fiscali.
Ma le norme si applicano solo dove è coinvolto denaro pubblico.
Gli acquisti puramente privati rimangono in gran parte aperti ai prodotti cinesi, una scappatoia che i critici definiscono una porta principale lasciata aperta.
Un più severo «strumento contro le eccedenze di capacità» è ancora in discussione, e Pechino ha già minacciato «contromisure risolute» qualora venisse approvato.
Il problema della Germania è il problema degli Stati Uniti
Tutto ciò di cui Merz si lamenta vale anche per gli Stati Uniti.
Gli stessi squilibri commerciali. La stessa lotta per la sovranità industriale.
E dietro tutto ciò, il progetto BRICS di de-dollarizzazione, che si trova al centro stesso degli obiettivi valutari della Cina, è puntato direttamente alla corona del dollaro.
Se lo yuan dovesse mai vincere la gara del salvadanaio, il grande perdente sarebbe Washington, non Berlino.
La differenza tra queste due potenze sta nella risposta.
Il presidente Trump agisce: dazi, reciprocità e pressioni che portano i Paesi al tavolo dei negoziati.
Bruxelles dibatte: accordi sul prezzo minimo, quote sui contenuti con scappatoie e strumenti che esistono sulla carta mentre la quota di mercato cinese continua a crescere.
L’Europa si sta lentamente svegliando a ciò che i sostenitori di America First hanno detto anni fa. Nessuna nazione rimane sovrana mentre la sua industria dipende da un rivale.
La Cina vuole la fiducia del mondo e le fabbriche del mondo allo stesso tempo. Tuttavia, non può davvero averle entrambe per sempre, e il mondo libero ha ancora il vantaggio.
Gli obiettivi valutari della Cina hanno una contraddizione al loro centro, e la verità, come i mercati, vince sempre alla fine!